रुपये पर बढ़ता दबाव और RBI के रक्षात्मक उपाय (Mounting pressure on the rupee and the RBI’s defensive measures)
| UPSC Syllabus Linkage GS Paper 3 – भारतीय अर्थव्यवस्था: विनिमय दर, विदेशी मुद्रा भंडार, चालू खाते का घाटा, महँगाई और बाह्य क्षेत्र की स्थिरता।GS Paper 3 – आर्थिक विकास: वैश्विक व्यापार, विदेशी पूँजी प्रवाह और ऊर्जा आयात पर निर्भरता।GS Paper 2 – संस्थाएँ एवं नीतियाँ: RBI की भूमिका, नियामकीय हस्तक्षेप और वित्तीय बाजारों का प्रबंधन। |
चर्चा में क्यों?
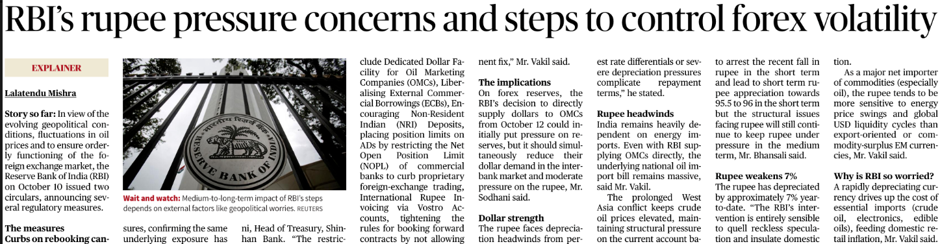
वैश्विक आर्थिक अनिश्चितताओं और विदेशी मुद्रा बाजार में बढ़ती अस्थिरता के बीच, भारतीय रिज़र्व बैंक (RBI) ने बाजार के व्यवस्थित संचालन को सुनिश्चित करने के लिए 10 अक्टूबर को एक अत्यंत महत्वपूर्ण परिपत्र (Circular) जारी किया है। इस परिपत्र के माध्यम से केंद्रीय बैंक ने विनिमय दर में अत्यधिक उतार-चढ़ाव को थामने, सट्टेबाजी (Speculative activities) पर अंकुश लगाने और बाजार में अनुशासन लाने के लिए सात कड़े रक्षात्मक उपायों (Regulatory Measures) की घोषणा की है, जिसे वित्तीय विश्लेषक बाजार को स्थिर करने वाला RBI का ‘बाजूका’ कह रहे हैं।
रुपये के गिरावट की वर्तमान स्थिति
वैश्विक और घरेलू मोर्चे पर विपरीत परिस्थितियों के कारण भारतीय रुपया (INR) अमेरिकी डॉलर के मुकाबले अपने ऐतिहासिक निचले स्तर पर आ गया है:
- ऐतिहासिक गिरावट: रुपया डॉलर के मुकाबले रिकॉर्ड स्तर पर कमजोर होकर ₹96.96 (इंट्राडे) और ₹96.73 (बंद स्तर) के सर्वकालिक निचले स्तर को छू चुका है।
- सालाना अवमूल्यन (YTD Performance): चालू वर्ष में भारतीय रुपये में 7.09% की भारी गिरावट दर्ज की गई है, जो इस वर्ष उभरते एशियाई बाजारों (Emerging Asian Markets) में सबसे खराब प्रदर्शनों में से एक है।
- विदेशी मुद्रा भंडार पर प्रभाव: केंद्रीय बैंक द्वारा रुपये को सहारा देने के लिए बाजार में किए गए भारी हस्तक्षेप के कारण भंडार में बड़ी कमी आई है। 4 सितंबर को भारत का विदेशी मुद्रा भंडार $785.71 बिलियन के ऐतिहासिक उच्चतम स्तर पर था, जो निरंतर हस्तक्षेप के कारण 2 अक्टूबर तक लगभग $51 बिलियन गिरकर $734.6 बिलियन पर आ गया है।
रुपये पर दबाव के प्रमुख कारण (Core Drivers)
रुपये के इस अवमूल्यन के पीछे वैश्विक (External) और घरेलू (Domestic) कारकों का एक जटिल जाल है:
- अमेरिकी डॉलर की वैश्विक मजबूती: अमेरिकी फेडरल रिजर्व की कड़ी मौद्रिक नीतियों, उच्च वैश्विक बॉन्ड यील्ड और भू-राजनीतिक अनिश्चितताओं के कारण वैश्विक निवेशक डॉलर को ‘सुरक्षित पनाहगाह’ (Safe-haven) मान रहे हैं, जिससे अमेरिकी डॉलर सूचकांक लगातार मजबूत हो रहा है।
- पश्चिम एशिया संकट: मध्य पूर्व में जारी भू-राजनीतिक तनाव के कारण कच्चे तेल की कीमतें प्रति बैरल $100 से ऊपर बनी हुई हैं। चूंकि भारत अपनी तेल आवश्यकताओं का एक बड़ा हिस्सा आयात करता है, इसलिए उच्च तेल कीमतों ने चालू खाता घाटे (CAD) और डॉलर की मांग को अत्यधिक बढ़ा दिया है।
- पूंजी का बहिर्प्रवाह: उभरते बाजारों से विदेशी पोर्टफोलियो निवेशकों (FPI) द्वारा लगातार घरेलू इक्विटी और डेट बाजार से पैसा निकाला जा रहा है।
- कॉर्पोरेट ओवर-हेजिंग और सट्टेबाजी: बाजार में रुपये के और कमजोर होने के डर से आयातकों द्वारा बड़े पैमाने पर डॉलर की अग्रिम खरीद (Forward Purchase) और ओवर-हेजिंग की जा रही थी। बिना वास्तविक अंतर्निहित जोखिम के इस सुरक्षात्मक घबराहट और सट्टेबाजी ने रुपये पर कृत्रिम दबाव बढ़ा दिया।
RBI के मुद्रा हस्तक्षेप के साधन (Tools of RBI Intervention)
विदेशी मुद्रा बाजार में अत्यधिक उतार-चढ़ाव को प्रबंधित करने और विनिमय दर को स्थिर रखने के लिए RBI मुख्य रूप से चार रणनीतिक साधनों का उपयोग करता है:
- हाजिर बाजार हस्तक्षेप (Spot Market Intervention): जब रुपये का मूल्य बहुत तेजी से गिरने लगता है, तो RBI अपने विदेशी मुद्रा भंडार से खुले बाजार (Spot Market) में सीधे डॉलर बेचता है और बाजार से रुपये की तरलता को सोखता है। यह रुपये की गिरावट को रोकने का सबसे त्वरित साधन है।
- वायदा और डेरिवेटिव बाजार हस्तक्षेप (Forward Market Intervention): अपने हाजिर विदेशी मुद्रा भंडार को सुरक्षित रखने के लिए RBI फॉरवर्ड मार्केट में ‘बाय-सेल स्वैप’ (Buy-Sell Swaps) अनुबंध करता है। यह भविष्य में होने वाली डॉलर की सट्टेबाजी को नियंत्रित करने का प्रभावी उपकरण है।
- प्रशासनिक और विनियामक उपाय (Regulatory Measures): इसके तहत केंद्रीय बैंक विनिमय नियमों को कड़ा करता है। उदाहरण के लिए, सट्टेबाजी की सीमा को कम करना और वास्तविक व्यापार के बिना किए जाने वाले सौदों पर नकद आरक्षित आवश्यकताएं (जैसे FERR) लागू करना।
- विशेष तरलता विंडो (Special Liquidity Windows): अर्थव्यवस्था के सबसे बड़े डॉलर खरीदारों (जैसे तेल विपणन कंपनियों – OMCs) को सामान्य अंतर-बैंक बाजार से हटाकर सीधे केंद्रीय बैंक के भंडार से डॉलर उपलब्ध कराना। इससे खुले बाजार पर वाणिज्यिक मांग का दबाव अचानक कम हो जाता है।
RBI द्वारा घोषित वर्तमान नीतिगत उपाय (RBI’s Interventions)
अत्यधिक उतार-चढ़ाव को रोकने के लिए रिज़र्व बैंक ने निम्नलिखित बहु-स्तरीय विनियामक हस्तक्षेप किए हैं:
- काल्पनिक (Speculative) लेनदेन पर रोक: प्राधिकृत डीलर (ADs) अब किसी भी ऐसे एक्सचेंज-ट्रेडेड डेरिवेटिव अनुबंध (चाहे वे डिलीवरेबल हों या नॉन-डिलीवरेबल) को दोबारा रोल-ओवर करने की अनुमति नहीं देंगे, जिसे जारी होने के बाद ग्राहक द्वारा रद्द कर दिया गया हो।
- कट-ऑफ थ्रेशोल्ड में भारी कटौती: बिना वास्तविक अंतर्निहित आर्थिक जोखिम के डेरिवेटिव लेनदेन करने की सीमा को $100 मिलियन से घटाकर सीधे $5 मिलियन (सभी मान्यता प्राप्त स्टॉक एक्सचेंजों को मिलाकर) कर दिया गया है। इससे अधिक के अनुबंधों के लिए सख्त दस्तावेज़ीकरण (Documentation) अनिवार्य होगा।
- विदेशी मुद्रा जोखिम आरक्षित निधि (FERR): बैंकों को $2 मिलियन से अधिक के काल्पनिक मूल्य वाले INR से जुड़े विदेशी मुद्रा डेरिवेटिव अनुबंधों पर 20% नकद आरक्षित आवश्यकता सीधे रिज़र्व बैंक के पास रखनी होगी।
- तेल कंपनियों के लिए विशेष डॉलर आपूर्ति: 12 अक्टूबर से प्रभावी इस नियम के तहत, सार्वजनिक क्षेत्र की तेल कंपनियां (IOCL, BPCL, HPCL) अपनी डॉलर की जरूरतों के लिए सीधे RBI की विशेष विंडो से डॉलर प्राप्त करेंगी।
- ECB और NRI नियमों का उदारीकरण: विदेशी पूंजी के इनफ्लो को बढ़ाने के लिए रिज़र्व बैंक ने बाहरी वाणिज्यिक उधार (ECB) के नियमों को आसान बनाया है और अनिवासी भारतीय (NRI) जमा योजनाओं को बढ़ावा दिया है। इसके साथ ही शुद्ध खुली स्थिति सीमा (NOPL) को कड़ा किया गया है।
इन उपायों का अर्थव्यवस्था पर प्रभाव
विदेशी मुद्रा विशेषज्ञों (जैसे रितेश भंसाली, सैल मोदी आदि) के अनुसार, इन उपायों के बाजार पर निम्नलिखित मिश्रित प्रभाव देखने को मिल रहे हैं:
सकारात्मक प्रभाव
- सट्टेबाजी पर तत्काल रोक: बाजार से सट्टा गतिविधियों को पूरी तरह समाप्त कर दिया गया है। बाजार अब केवल वास्तविक व्यापारिक लेनदेन पर आधारित हो गया है।
- हाजिर बाजार को तत्काल राहत: ओएमसी (OMCs) को सीधे डॉलर देने से हाजिर बाजार में डॉलर की दैनिक वाणिज्यिक मांग अचानक घट गई है, जिससे रुपये में तत्काल सुधार देखा गया और यह ₹95.28 के स्तर पर आ गया।
- अल्पकालिक स्थिरता: विशेषज्ञों का मानना है कि इन उपायों से रुपये को अल्पावधि में मजबूत करने और विनिमय दर को ₹94.50 से ₹97.50 के दायरे में प्रबंधित करने में मदद मिलेगी।
नकारात्मक प्रभाव और चिंताएं
- हेजिंग लागत में भारी वृद्धि: $2 मिलियन से अधिक के अनुबंधों पर 20% नकद आरक्षित (FERR) रखने के नियम से बैंकों की फंडिंग लागत बढ़ेगी। बैंक इस बढ़ी हुई लागत का बोझ सीधे ग्राहकों (आयातकों/निर्यातकों) पर डालेंगे, जिससे वास्तविक व्यापारिक हेजिंग भी महंगी हो जाएगी।
- तरलता (Liquidity) की समस्या: जब RBI बाजार से अलग जाकर ओएमसी को डॉलर बेचता है, तो वह बैंकिंग प्रणाली से रुपये की तरलता को सोख लेता है। विश्लेषकों के अनुसार, यदि इसे संतुलित (Sterilize) नहीं किया गया, तो घरेलू बाजार में अल्पकालिक ब्याज दरें बढ़ सकती हैं और वाणिज्यिक बैंकों की री-पेमेंट क्षमता प्रभावित हो सकती है।
- भंडार में कमी का जोखिम: ओएमसी को सीधे डॉलर की आपूर्ति करने से अल्पावधि में डॉलर की मांग तो टल जाएगी, लेकिन यदि तेल की कीमतें लंबे समय तक ऊंची रहीं, तो भारत का संप्रभु विदेशी मुद्रा भंडार तेजी से खाली हो सकता है।
आगे की राह
- सख्त विनियामक अनुपालन और पारदर्शिता: आयातकों और निर्यातकों के लिए $5 मिलियन की नई सीमा के तहत वास्तविक अंतर्निहित जोखिम के दस्तावेज़ीकरण की सख्त और त्वरित निगरानी की जानी चाहिए ताकि वास्तविक व्यापार बाधित न हो।
- वैकल्पिक हेजिंग उपकरणों का संवर्धन: वास्तविक व्यापारिक संस्थाओं को ‘कैंसल-एंड-रीबुक’ (Cancel-and-rebook) जैसी अल्पकालिक सट्टा रणनीतियों के बजाय स्थायी और मजबूत हेजिंग उपकरणों (जैसे वैनिला ऑप्शंस) का उपयोग करना चाहिए।
- निर्यात प्रतिस्पर्धात्मकता में सुधार: केवल कमजोर मुद्रा निर्यात नहीं बढ़ा सकती, क्योंकि भारत के कई निर्यात क्षेत्र आयातित कच्चे माल पर निर्भर हैं। इसके बजाय, लॉजिस्टिक्स लागत को कम करने और वैश्विक मूल्य श्रृंखला (GVC) में सुधार पर ध्यान केंद्रित किया जाना चाहिए।
- विदेशी पूंजी को आकर्षित करना: सरकारी बॉन्ड पर पूंजीगत लाभ कर (Capital Gains Tax) और ब्याज आय पर कर हटाने जैसे सुधारों को और गति देनी होगी, ताकि वैश्विक बॉन्ड सूचकांकों के माध्यम से दीर्घकालिक पूंजी प्रवाह (Stable Flows) सुनिश्चित हो सके।
निष्कर्ष
RBI के हालिया कदम अल्पकालिक वित्तीय संकट और सट्टेबाजी को रोकने के लिए एक बेहतरीन रणनीतिक ‘फायरवॉल’ साबित हुए हैं। हालांकि, बाहरी झटके (External Shocks) जैसे तेल की कीमतें और वैश्विक ब्याज दरें अभी भी भारत के नियंत्रण से बाहर हैं। विनियामक प्रतिबंध केवल एक सीमित समय तक रुपये की रक्षा कर सकते हैं, क्योंकि दीर्घकालिक व्यापक आर्थिक स्थिरता विनियामक सीमाओं में नहीं, बल्कि देश के निर्यात आधार को मजबूत करने, चालू खाता घाटे (CAD) को नियंत्रण में रखने और ऊर्जा आत्मनिर्भरता (जैसे हरित हाइड्रोजन और नवीकरणीय ऊर्जा) की दिशा में तेजी से बढ़ने में निहित है।