(12 Years of Make in India — Uneven Growth and Structural Challenges in the Manufacturing Sector)
| UPSC मुख्य परीक्षा (GS पेपर-3) : भारतीय अर्थव्यवस्था और विनिर्माण |
चर्चा में क्यों?
25 सितंबर 2026 को भारत सरकार के महत्वाकांक्षी राष्ट्रीय कार्यक्रम ‘मेक इन इंडिया‘ ने अपनी स्थापना के 12 वर्ष पूरे कर लिए हैं। हाल के नवीनतम आर्थिक आंकड़े (UNCTAD, RBI और केंद्रीय सांख्यिकी संगठन) यह दर्शाते हैं कि भारतीय विनिर्माण क्षेत्र का प्रदर्शन ‘खंडित या असमान‘ (Patchy Performance) रहा है। जहाँ एक तरफ मोबाइल विनिर्माण, रक्षा उत्पादन और सौर ऊर्जा जैसे चुनिंदा मोर्चों पर भारत ने अभूतपूर्व सफलता हासिल की है, वहीं दूसरी तरफ व्यापक आर्थिक संकेतकों—जैसे सकल घरेलू उत्पाद (GDP) में विनिर्माण की हिस्सेदारी, वैश्विक निर्यात में हिस्सेदारी और व्यापक रोजगार सृजन—के मोर्चे पर यह अभियान अब भी बुनियादी और संरचनात्मक चुनौतियों से जूझ रहा है।
पृष्ठभूमि: मेक इन इंडिया (Background: Make in India)
‘मेक इन इंडिया’ पहल की शुरुआत 25 सितंबर 2014 को प्रधानमंत्री नरेंद्र मोदी द्वारा की गई थी, जिसका उद्देश्य भारत को एक प्रमुख वैश्विक विनिर्माण केंद्र (Global Manufacturing Hub) के रूप में पुनर्जीवित करना था।
- मूल उद्देश्य:
- वर्ष 2022 (जिसे बाद में बढ़ाकर 2025 किया गया) तक जीडीपी में विनिर्माण क्षेत्र की हिस्सेदारी को 16% से बढ़ाकर 25% करना।
- अर्थव्यवस्था में 100 मिलियन (10 करोड़) अतिरिक्त विनिर्माण नौकरियों का सृजन करना, ताकि कृषि क्षेत्र पर निर्भर अतिरिक्त श्रमबल को खपाया जा सके।
- घरेलू विनिर्माण क्षेत्र की विकास दर को 12-14% प्रति वर्ष के स्तर पर ले जाना।
- रणनीति के चार स्तंभ: यह नीति मुख्य रूप से चार स्तंभों पर टिकी थी— नई प्रक्रियाएं (व्यापार सुगमता), नई अवसंरचना (औद्योगिक कॉरिडोर और स्मार्ट सिटी), नए क्षेत्र (25 चुनिंदा सेक्टर्स की पहचान), और नई मानसिकता (सरकार को एक ‘नियामक’ के बजाय ‘सहजकर्ता’ के रूप में स्थापित करना)।
मेक इन इंडिया की प्रमुख उपलब्धियाँ (Key Achievements)
पिछले 12 वर्षों में इस अभियान ने भारतीय विनिर्माण के पारिस्थितिकी तंत्र में कई महत्वपूर्ण और सकारात्मक बदलाव किए हैं:
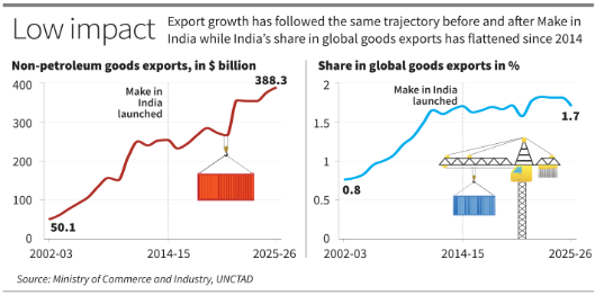
- गैर-पेट्रोलियम निर्यात में ऐतिहासिक वृद्धि: भारत का गैर-पेट्रोलियम वस्तुओं का निर्यात मेक इन इंडिया लॉन्च के समय (2014-15) के $253.5 बिलियन से 53% बढ़कर वर्ष 2025-26 में $388.3 बिलियन के रिकॉर्ड स्तर पर पहुंच गया है।
- इलेक्ट्रॉनिक्स एवं मोबाइल असेंबली क्रांति: भारत 2014 में केवल 2 मोबाइल निर्माण इकाइयों से बढ़कर आज विश्व का दूसरा सबसे बड़ा मोबाइल फोन निर्माता बन चुका है। वर्तमान में भारत में बिकने वाले 99% से अधिक हैंडसेट पूरी तरह स्थानीय स्तर पर असेंबल किए जाते हैं।
- रक्षा निर्यात और आत्मनिर्भरता: भारत ने रक्षा आयातक की अपनी पारंपरिक छवि को बदला है। वित्तीय वर्ष 2024-25 में देश का रक्षा उत्पादन रिकॉर्ड ₹1.51 लाख करोड़ रहा, जिसमें ब्रह्मोस मिसाइल जैसी उच्च तकनीकों का वैश्विक निर्यात भी शामिल है।
- उत्पादन आधारित प्रोत्साहन (PLI) का प्रभाव: वर्ष 2020-21 में शुरू की गई 14 प्रमुख क्षेत्रों की पीएलआई (PLI) योजना ने निजी निवेश को गति दी है, जिसके परिणामस्वरूप मार्च 2026 तक ₹2.4 लाख करोड़ का संचयी निवेश देश में आ चुका है।
- व्यापार सुगमता (Ease of Doing Business): माल और सेवा कर (GST) के कार्यान्वयन, दिवाला और दिवालियापन संहिता (IBC), राष्ट्रीय एकल खिड़की प्रणाली (NSWS), और राष्ट्रीय रसद नीति (NLP) ने व्यापारिक बाधाओं को काफी हद तक कम किया है।
असमान वृद्धि (Uneven Growth) का कड़वा सच
सफलता की इन चमकती कहानियों के पीछे व्यापक आर्थिक डेटा एक गंभीर और असंतुलित आर्थिक कड़वा सच प्रस्तुत करता है:
- जीडीपी (GVA) हिस्सेदारी में ठहराव और गिरावट: नीति का मुख्य लक्ष्य विनिर्माण हिस्सेदारी को 25% तक ले जाना था। परंतु, नई सांख्यिकी श्रृंखला के अनुसार, राष्ट्रीय सकल मूल्य वर्धन (GVA) में विनिर्माण का हिस्सा वर्ष 2022-23 के 14.6% से मामूली रूप से बढ़कर 2025-26 में केवल 15.6% हो सका है। सबसे चिंताजनक तथ्य यह है कि वित्तीय वर्ष 2025-26 में विनिर्माण का यह शेयर, 2014 में मेक इन इंडिया के लॉन्च के समय उपलब्ध पुरानी श्रृंखला के शेयर से भी कम है।
- वैश्विक निर्यात हिस्सेदारी का स्थिर होना: यद्यपि हमारा कुल निर्यात मूल्य में बढ़ा है, लेकिन वैश्विक व्यापार में भारत के मर्चेंडाइज (वस्तु) निर्यात की हिस्सेदारी पिछले 12 वर्षों से 1.7% पर पूरी तरह स्थिर है। तुलनात्मक रूप से, वर्ष 2002 (0.8%) से 2013 (1.7%) के बीच यह हिस्सेदारी दोगुनी से अधिक हुई थी, लेकिन ‘मेक इन इंडिया’ के दौर में इसमें कोई संरचनात्मक उछाल नहीं देखा गया।
- रोजगार रहित विनिर्माण विकास: 10 करोड़ नौकरियों के लक्ष्य के विपरीत, विनिर्माण क्षेत्र में कुल रोजगार 2016-17 के 5.1 करोड़ से बढ़कर 2025-26 में केवल 5.3 करोड़ के आसपास पहुंच पाया है। भारतीय विनिर्माण बड़े पैमाने पर श्रम-गहन (Labor-intensive) होने के बजाय पूंजी-गहन (Capital-intensive) होता जा रहा है।
विनिर्माण क्षेत्र के समक्ष प्रमुख चुनौतियाँ (Key Challenges)
असंतुलित विकास और लक्ष्यों के अधूरे रहने के पीछे निम्नलिखित पांच बुनियादी चुनौतियाँ उत्तरदायी हैं:
- PLI योजना का अत्यधिक संकेंद्रण: सरकार की सबसे बड़ी प्रोत्साहन योजना का लाभ पूरे विनिर्माण तंत्र को नहीं मिला है। आंकड़ों के अनुसार, कुल संचयी निवेश का लगभग 83% हिस्सा केवल 5 शीर्ष क्षेत्रों में सिमट कर रह गया है— सौर मॉड्यूल, फार्मास्यूटिकल्स, ऑटोमोबाइल, विशिष्ट इस्पात (Specialty Steel), और बड़े पैमाने पर इलेक्ट्रॉनिक्स। कपड़ा, चमड़ा और परिधान जैसे पारंपरिक श्रम-गहन क्षेत्र इस प्रोत्साहन रेस में बहुत पीछे छूट गए हैं।
- MSMEs के ऋण का अनुत्पादक उपयोग: यद्यपि हाल के वर्षों में सूक्ष्म, लघु और मध्यम उद्योगों (MSMEs) को बैंक क्रेडिट में वृद्धि देखी गई है, लेकिन विशेषज्ञों और आरबीआई (RBI) के विश्लेषण के अनुसार, इस धन का उपयोग नए कारखाने लगाने या क्षमता विस्तार के बजाय केवल दैनिक कार्यशील पूंजी और तरलता की कमी को पूरा करने में हो रहा है।
- कम क्षमता उपयोग: आरबीआई के आंकड़ों के मुताबिक, भारतीय कारखानों का औसत क्षमता उपयोग पिछले कुछ वर्षों में सुधरा जरूर है, लेकिन यह अब भी 80% के उस महत्वपूर्ण बेंचमार्क से नीचे है जिसके बाद निजी क्षेत्र स्वेच्छा से नया पूंजी निवेश (Capital Expenditure) करना शुरू करता है।
- सकल स्थायी पूंजी निर्माण (GFCF) में गिरावट: निजी क्षेत्र द्वारा वास्तविक संपत्ति और मशीनरी निर्माण पर किए जाने वाले खर्च (GFCF) का जीडीपी में प्रतिशत वर्ष 2022-23 के बाद से लगातार गिर रहा है, जो निजी क्षेत्र में दीर्घकालिक विनिर्माण निवेश के प्रति हिचकिचाहट को दर्शाता है।
- कम घरेलू मूल्य वर्धन: भारत अभी भी वास्तविक विनिर्माण (Deep Manufacturing) के बजाय ‘असेंबली-आधारित मॉडल’ पर निर्भर है। उदाहरण के लिए, इलेक्ट्रॉनिक्स में हम ऊंचे मूल्य वाले कंपोनेंट्स (जैसे चिप्स, डिस्प्ले) का भारी आयात करते हैं और भारत में केवल उनकी स्क्रू-ड्राइवर असेंबलिंग करते हैं, जिससे देश के भीतर वास्तविक आर्थिक मूल्य वर्धन बहुत कम रहता है।
आगे की राह (Way Forward)
यदि भारत को विनिर्माण के मोर्चे पर एक वास्तविक वैश्विक महाशक्ति बनना है, तो आगामी वर्षों में निम्नलिखित रणनीतिक सुधार अनिवार्य हैं:
- नीति का पुनर्संतुलन (Re-calibration towards Labor-intensive Sectors): पीएलआई योजना और सरकारी प्रोत्साहन का रुख तकनीकी-गहन क्षेत्रों के साथ-साथ कपड़ा, रेडीमेड गारमेंट्स, फुटवियर और खाद्य प्रसंस्करण जैसे उच्च रोजगार क्षमता वाले क्षेत्रों की तरफ मोड़ना होगा।
- MSMEs के लिए परिसंपत्ति-आधारित वित्तपोषण: सूक्ष्म और लघु उद्योगों को दिए जाने वाले ऋणों को केवल कार्यशील पूंजी तक सीमित न रखकर तकनीकी उन्नयन और मशीनरी खरीद से जोड़ा जाना चाहिए, ताकि वे बड़े उद्योगों की मूल्य श्रृंखला में शामिल हो सकें।
- लॉजिस्टिक्स और इनपुट लागत में कटौती: ‘पीएम गतिशक्ति’ और राष्ट्रीय रसद नीति के माध्यम से मल्टीमॉडल कनेक्टिविटी को तीव्र करना होगा ताकि लॉजिस्टिक्स लागत को वर्तमान के ~12% से घटाकर वैश्विक मानकों के अनुरूप 8-9% पर लाया जा सके। इसके अलावा औद्योगिक बिजली दरों को प्रतिस्पर्धी बनाना आवश्यक है।
- गहन विनिर्माण (Deep Manufacturing) को प्रोत्साहन: भारत को केवल असेंबलिंग हब से आगे बढ़कर ‘कंपोनेंट मैन्युफैक्चरिंग’ और अनुसंधान एवं विकास (R&D) पर ध्यान केंद्रित करना चाहिए। इसके लिए डिजाइन-लिंक्ड इंसेंटिव्स (DLI) को बढ़ावा दिया जाना चाहिए।
- उद्योग 4.0 और कौशल विकास का एकीकरण: एआई, इंटरनेट ऑफ थिंग्स (IoT), और रोबोटिक्स के युग में हमारे कौशल विकास कार्यक्रमों को उद्योगों की वास्तविक और आधुनिक मांग के अनुरूप री-डिजाइन करना होगा।
निष्कर्ष
‘मेक इन इंडिया’ के 12 वर्षों का सफर यह स्पष्ट करता है कि नीति ने भारतीय अर्थव्यवस्था को वैश्विक पटल पर एक नई पहचान दी है और विशिष्ट क्षेत्रों में आत्मनिर्भर बनाया है, परंतु यह व्यापक स्तर पर विनिर्माण हिस्सेदारी और रोजगार बढ़ाने में ‘खंडित‘ रही है। भारत वर्तमान में एक अत्यंत महत्वपूर्ण ‘जनसांख्यिकीय लाभांश’ के दौर से गुजर रहा है। यदि हमें वर्ष 2047 तक ‘विकसित भारत’ के राष्ट्रीय संकल्प को साकार करना है, तो हमें अपनी औद्योगिक रणनीति को केवल कुछ सेक्टर्स तक सीमित न रखकर एक अधिक व्यापक, समावेशी, श्रम-अनुकूल और टिकाऊ विनिर्माण पारिस्थितिकी तंत्र में तब्दील करना होगा।
मुख्य परीक्षा अभ्यास प्रश्न (Mains Practice Question)
Q. “मेक इन इंडिया अभियान ने भारत को कुछ विशिष्ट उच्च-तकनीकी क्षेत्रों में वैश्विक स्तर पर स्थापित किया है, लेकिन यह देश में व्यापक स्तर पर विनिर्माण हिस्सेदारी और रोजगार सृजन बढ़ाने में पूरी तरह सफल नहीं रहा है।” हाल के आंकड़ों के आलोक में इस कथन का समालोचनात्मक विश्लेषण कीजिए। (250 शब्द, 15 अंक)