| UPSC Syllabus Linkage: सामान्य अध्ययन प्रश्नपत्र-3 (भारतीय अर्थव्यवस्था): भारतीय अर्थव्यवस्था और योजना, संसाधन जुटाने, वृद्धि, विकास और रोजगार से संबंधित विषय। सरकारी बजट, कराधान प्रणाली (GST) और कर सुधारों का अर्थव्यवस्था पर प्रभाव। |
चर्चा में क्यों?
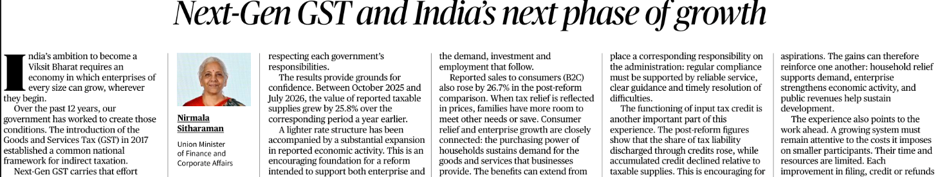
हाल ही में केंद्रीय वित्त मंत्री ने ‘Next-Gen GST’ (अगली पीढ़ी का GST) के अंतर्गत हुए हालिया सुधारों और आर्थिक प्रगति का एक विस्तृत लेखा-जोखा साझा किया है। प्रधानमंत्री नरेंद्र मोदी के विजन के अनुरूप, 22 सितंबर 2025 से प्रभावी हुए ऐतिहासिक टैक्स स्लैब और कर दरों के युक्तिकरण (Rate Rationalization) के बाद भारतीय अर्थव्यवस्था में कर अनुपालन और राजस्व दोनों में अभूतपूर्व उछाल देखा गया है। इसके साथ ही, 7 अक्टूबर को नई दिल्ली में होने वाली 57वीं GST परिषद की बैठक में ‘प्रक्रियात्मक सुधारों’ (Process Reforms) का अगला चरण रखा जा रहा है, जो व्यापार करने की लागत और समय को और कम करेगा।
GST क्या है और इसकी प्रमुख उपलब्धियां (GST 1.0)
वस्तु एवं सेवा कर (GST) भारत में 1 जुलाई 2017 को 101वें संविधान संशोधन अधिनियम के माध्यम से लागू किया गया एक गंतव्य-आधारित (Destination-based), व्यापक अप्रत्यक्ष कर है, जिसने ‘एक राष्ट्र, एक कर’ के संकल्प के साथ पूर्ववर्ती कई केंद्रीय और राज्यीय करों (जैसे- वैट, उत्पाद शुल्क, सेवा कर) को समाहित कर दिया।
GST 1.0 की प्रमुख उपलब्धियां:
- आर्थिक औपचारिकीकरण (Formalization): असंगठित क्षेत्र का तेजी से राष्ट्रीय बाजार की मुख्यधारा में विलय हुआ है।
- कर आधार का विस्तार: अगस्त 2026 के अंत तक देश में कुल जीएसटी पंजीकरण 1.71 करोड़ (17.1 मिलियन) के आंकड़े को पार कर चुका है, जो सालाना आधार पर लगभग 15% की वृद्धि प्रदर्शित करता है।
- चेक-नाकों की समाप्ति: E-Way Bill व्यवस्था की शुरुआत से अंतर-राज्यीय परिवहन बाधाएं दूर हुईं और लॉजिस्टिक्स लागत व समय में भारी गिरावट आई।
- मजबूत राजस्व संग्रह: वित्तीय वर्ष 2024-25 में कुल संग्रह ₹22.08 लाख करोड़ रहा, जो भारत की राजकोषीय स्थिति को स्थिरता प्रदान करता है।
अगली पीढ़ी के GST (GST 2.0) की आवश्यकता क्यों?
पुराने मॉडल (GST 1.0) की सफलताओं के बावजूद, 2047 तक भारत को एक ‘विकसित भारत’ बनाने के लिए अग्रगामी कर सुधारों की आवश्यकता महसूस की गई, जिसके मुख्य कारण निम्नलिखित हैं:
- बहु-स्तरीय जटिल संरचना: पूर्व की पांच-स्तरीय कर व्यवस्था (0%, 5%, 12%, 18%, 28% और सेस) के कारण उद्योगों में वर्गीकरण विवाद और मुकदमों की संख्या बहुत बढ़ गई थी।
- महत्वपूर्ण क्षेत्रों का बाहर होना: पेट्रोलियम उत्पाद (पेट्रोल, डीजल, एटीएफ), बिजली और रियल एस्टेट को जीएसटी से बाहर रखने के कारण ‘कैस्केडिंग इफेक्ट’ (कर पर कर) बना हुआ था।
- फर्जी इनवॉइसिंग: इनपुट टैक्स क्रेडिट (ITC) का दावा करने के लिए फर्जी फर्मों और जाली बिलों का बढ़ता दुरुपयोग प्रशासनिक दक्षता के लिए गंभीर चुनौती था।
- लघु उद्योगों (MSMEs) पर बोझ: कठिन मासिक अनुपालन प्रक्रियाओं के कारण छोटे व्यापारियों को व्यापार के विस्तार के बजाय कागजी कार्यवाही में अधिक समय और संसाधन खर्च करने पड़ते थे।
अगली पीढ़ी का GST (GST 2.0) क्या है और इसके उद्देश्य?
GST 2.0 भारतीय कर प्रणाली की परिपक्वता का अगला चरण है, जिसे मुख्य रूप से दो परस्पर जुड़े उद्देश्यों के साथ डिजाइन किया गया है—दरों को तर्कसंगत बनाना और कर अनुपालन को आसान बनाना।
प्रमुख उद्देश्य:
- दरों का सरलीकरण (Slab Reduction): जटिल स्लैबों को हटाकर कर ढांचे को सरल बनाना।
- उपभोक्ता राहत: दैनिक उपभोग की वस्तुओं और जीवन रक्षक दवाओं पर कर का बोझ कम कर घरेलू मांग को पुनर्जीवित करना।
- व्यापार सुगमता (Ease of Doing Business): रिफंड प्रक्रियाओं और तकनीकी बाधाओं को हटाकर उद्योगों की कार्यशील पूंजी (Working Capital) की तरलता बनाए रखना।
GST 2.0 और भारत के विकास का अगला चरण: प्रमुख सुधार
सरकार ने 7 पिलर्स (7 Pillars of Next-Gen GST Reforms) के माध्यम से बड़े ढांचागत सुधारों को जमीन पर उतारा है:
- कर दरों का युक्तिकरण (Restructured Tax Slabs): पुरानी दरों को बदलकर एक तर्कसंगत व्यवस्था लागू की गई, जिसमें 0%, 5%, 18%, और 40% के मुख्य स्लैब शामिल हैं। पुरानी 12% और 28% की दरों को अधिकांश मदों के लिए समाप्त कर दिया गया है।
- सिन और लक्जरी टैक्स पर 40% स्लैब: तंबाकू, सिगरेट, ऑनलाइन गेमिंग और 350cc से अधिक की भारी मोटरसाइकिलों जैसी विलासिता की वस्तुओं को एक एकल 40% स्लैब में रखा गया है।
- आम नागरिकों को बड़ी राहत: स्वास्थ्य और जीवन बीमा प्रीमियम पर GST की दर को 18% से घटाकर 0% (Nil) कर दिया गया है। इसके साथ ही कैंसर और दुर्लभ बीमारियों की दवाओं, पनीर और भारतीय ब्रेड (रोटी) जैसी आवश्यक वस्तुओं को पूरी तरह टैक्स-मुक्त किया गया है।
- मैन्युफैक्चरिंग सेक्टर को प्रोत्साहन: छोटे वाहनों, टीवी, एसी और सीमेंट जैसी वस्तुओं पर कर की दर को 28% से घटाकर 18% किया गया, जिससे विनिर्माण लागत कम हुई है।
हालिया सुधारों के सकारात्मक प्रभाव: प्रमुख आंकड़े
वित्त मंत्रालय के नवीनतम रिपोर्टों के अनुसार, सितंबर 2025 में लागू हुए सुधारों के निम्नलिखित परिणाम सामने आए हैं:
- कर योग्य आपूर्ति में उछाल: करों में कटौती के बाद के 10 महीनों में (अक्टूबर 2025 से जुलाई 2026 के बीच) कर योग्य आपूर्ति के मूल्य में 25.8% की भारी वार्षिक वृद्धि हुई। यह वृद्धि देश के सभी 11 औद्योगिक क्षेत्रों और सभी प्रमुख राज्यों में दर्ज की गई।
- घरेलू मांग में तेजी: परिवारों को दी जाने वाली उपभोक्ता बिक्री (B2C Sales) में 26.7% की उल्लेखनीय वृद्धि हुई, जो बाजार में मजबूत क्रय शक्ति को दर्शाती है।
- राजस्व संरक्षण: चालू वित्त वर्ष की पहली छमाही (अप्रैल-सितंबर 2026) में सकल (Gross) GST संग्रह ₹12.46 लाख करोड़ तक पहुंच गया, जो वार्षिक आधार पर 11.6% अधिक है। जून से सितंबर के प्रत्येक व्यक्तिगत महीने में दोहरे अंकों (~15%) की वृद्धि दर्ज की गई।
- राज्यों की सुदृढ़ वित्तीय स्थिति: राज्यों की कुल SGST प्राप्तियों (IGST सेटलमेंट सहित) में इस अवधि में 16% की वृद्धि देखी गई, जिससे उन्हें बुनियादी ढांचे के विकास के लिए स्वायत्तता मिली है।
- बेहतर अनुपालन: अप्रैल-जुलाई 2026 के दौरान नियत तारीख तक GSTR-3B रिटर्न दाखिल करने की दर में 12.6% का सुधार हुआ है। वहीं, इस छमाही में व्यवसायों को ₹1.80 लाख करोड़ का रिफंड निर्बाध रूप से जारी किया गया।
चुनौतियाँ
- पूंजी की औपचारिकीकरण बनाम वास्तविक वृद्धि: आलोचकों और अर्थशास्त्रियों का मानना है कि कर योग्य आपूर्ति में दिख रही यह वृद्धि आंशिक रूप से नई आर्थिक गतिविधियों के बजाय केवल अनौपचारिक फर्मों के औपचारिक तंत्र में पंजीकरण (Formalization) के कारण हो सकती है।
- इनवर्टेड ड्यूटी स्ट्रक्चर और रिफंड में देरी: कुछ विशिष्ट क्षेत्रों (जैसे कपड़ा और उर्वरक) में कच्चे माल पर टैक्स की दर तैयार उत्पाद से अधिक है। छोटे निर्यातकों को ऐसे मामलों में रिफंड के लिए लंबी प्रशासनिक प्रक्रियाओं से गुजरना पड़ता है।
- विवादों का लंबित होना: यद्यपि जीएसटी अपीलीय न्यायाधिकरण (GSTAT) के गठन की प्रक्रिया तेज हुई है, लेकिन बेंचों के पूरी तरह क्रियाशील न होने से कर विवादों का अंबार लगा हुआ है।
- राजस्व का आंशिक नुकसान: आवश्यक वस्तुओं पर छूट और टैक्स कटौती के कारण वार्षिक आधार पर सरकार को लगभग ₹48,000 करोड़ के राजस्व नुकसान का अनुमान लगाया गया था, जिसकी भरपाई अनुपालन बढ़ाकर ही संभव है।
आगे की राह
- समयबद्ध और जोखिम-आधारित रिफंड प्रणाली: छोटे उद्यमियों और निर्यातकों के लिए कार्यशील पूंजी के अवरोध को रोकने के लिए रिफंड प्रक्रिया को स्वचालित और समयबद्ध (Time-bound) किया जाना चाहिए।
- GSTAT बेंचों का पूर्ण संचालन: केंद्र और राज्यों को मिलकर युद्धस्तर पर GST Appellate Tribunal के सभी बेंचों में न्यायिक और तकनीकी सदस्यों की नियुक्ति करनी चाहिए ताकि लंबित मुकदमों का तुरंत निपटारा हो सके।
- ऊर्जा क्षेत्र को शामिल करने का रोडमैप: दीर्घकालिक रूप से विनिर्माण क्षेत्र को वैश्विक प्रतिस्पर्धी बनाने के लिए पेट्रोलियम उत्पादों और बिजली को धीरे-धीरे जीएसटी के दायरे में लाने के लिए परिषद को एक स्पष्ट समय-सीमा (Timeline) तय करनी होगी।
- उत्पीड़न रहित प्रशासन: आगामी कर सुधारों में जैसा कि विचार किया जा रहा है, मामूली तकनीकी चूकों के लिए आपराधिक या गिरफ्तारी के कठोर प्रावधानों को हटाकर करदाताओं में विश्वास का माहौल पैदा किया जाना चाहिए।
निष्कर्ष
‘Next-Gen GST’ का वर्तमान चरण इस व्यापक आर्थिक मिथक को तोड़ता है कि कर की दरों को कम करने से राजस्व घटता है। इसके विपरीत, दरों को व्यावहारिक बनाने से आर्थिक गतिविधियों का दायरा बढ़ा है, जिसका सीधा लाभ उपभोक्ता, उद्यमी और सरकार तीनों को मिल रहा है। सहकारी संघवाद के मंच पर करदाताओं के अनुभवों से निर्देशित यह परिपक्व होती कर प्रणाली न केवल भारत के व्यापारिक इकोसिस्टम को मजबूती प्रदान करेगी, बल्कि प्रधानमंत्री नरेंद्र मोदी के ‘विकसित भारत @ 2047′ के आर्थिक विजन को साकार करने में सबसे महत्वपूर्ण रीढ़ साबित होगी।