Source: The Hindu
Context
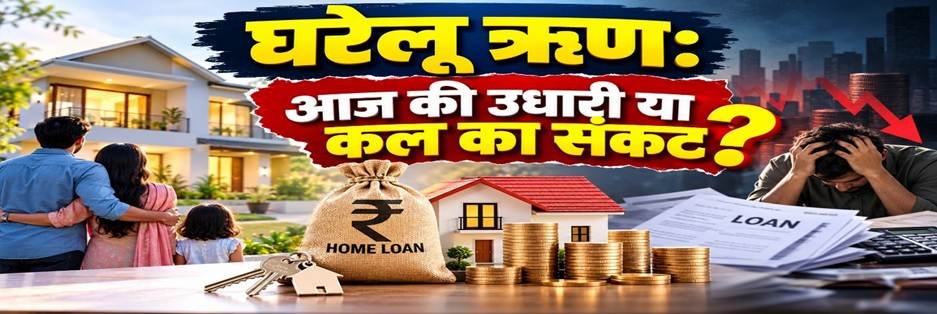
एक अध्ययन के अनुसार, यह प्रकाश में आया है कि किस प्रकार भारतीय परिवारों में उधारी (household borrowing) तेजी से बढ़ रही है। क्रेडिट कार्ड, पर्सनल लोन, डिजिटल लेंडिंग और बाय-नाउ-पे-लेटर (BNPL) जैसी सुविधाओं के कारण लोग भविष्य की आय को वर्तमान में खर्च कर रहे हैं। भारतीय रिजर्व बैंक (RBI) के आंकड़ों के अनुसार, सितंबर 2025 तक भारत का घरेलू कर्ज सकल घरेलू उत्पाद (GDP) का 45.5% हो गया, जो जून 2023 में लगभग 42% और मार्च 2021 में 39.2% था।
इसमें यह भी बताया गया है कि जहाँ पारंपरिक रूप से भारतीय परिवार बचत (savings) पर निर्भर थे—और 2024-25 में शुद्ध वित्तीय बचत बढ़कर GDP का लगभग 6% हो गई है—वहीं असुरक्षित ऋणों (unsecured loans) और पर्सनल लोन में तेजी चिंता का विषय है। यदि आय स्थिर रहे और लोग अपनी बुनियादी जरूरतों (जैसे स्वास्थ्य, स्वास्थ्य देखभाल, शिक्षा या रोजमर्रा के खर्च) को पूरा करने के लिए कर्ज लें, तो यह आय की कमी को छिपाने का जरिया बन जाता है, न कि उसका समाधान।
यह मुद्दा निम्नलिखित आर्थिक एवं वित्तीय प्रश्नों को सामने लाता है—
- संवृद्धि बनाम ऋण-संचालित उपभोग (Credit-led Consumption) की भूमिका।
- उत्पादक ऋण (Productive Credit) और संकट ऋण (Distress Credit) के बीच अंतर।
- वित्तीय समावेशन और डिजिटल लेंडिंग का प्रभाव।
- घरेलू बचत में गिरावट और वित्तीय असुरक्षा।
- संस्थागत विनियमन और दीर्घकालिक वित्तीय स्थिरता के बीच संबंध।
Q.”बढ़ता हुआ घरेलू कर्ज (Household Debt) भारत की आर्थिक वृद्धि के लिए एक अल्पकालिक उत्प्रेरक तो हो सकता है, परंतु यह दीर्घकालिक वित्तीय स्थिरता के लिए एक गंभीर चुनौती भी पेश करता है। चर्चा कीजिए।”
| उत्तर का प्रारूप (Answer Format) परिचय (Introduction): घरेलू कर्ज की वर्तमान स्थिति (GDP के 45.5% तक पहुँचने) और इसके बदलते स्वरूप का संक्षिप्त उल्लेख करें। मुख्य भाग (Body – बहुआयामी और संतुलित): प्रत्येक उप-शीर्षक के अंतर्गत उदाहरण और आंकड़ों सहित चार-चार बिंदु। निष्कर्ष (Conclusion): ऋण नियंत्रण के साथ-साथ आय और रोजगार के अवसरों को मजबूत करने की आवश्यकता पर जोर देते हुए संतुलित निष्कर्ष दें। |
Model answer
परिचय
पारंपरिक रूप से बचत प्रधान रहे भारतीय समाज में हाल के वर्षों में घरेलू उधारी (household debt) की प्रवृत्ति में तेजी से वृद्धि हुई है। RBI के आंकड़ों के अनुसार, सितंबर 2025 तक भारत का घरेलू कर्ज बढ़कर GDP का 45.5% हो गया है। यद्यपि यह कई अन्य उभरती अर्थव्यवस्थाओं की तुलना में कम है, तथापि पर्सनल लोन और असुरक्षित ऋणों की तीव्र वृद्धि ने नीति निर्माताओं का ध्यान आकर्षित किया है।
1. घरेलू ऋण वृद्धि के कारण और चालक (Drivers of Household Debt Growth)
- फिनटेक और डिजिटल लेंडिंग का विस्तार: ऐप-आधारित ऋण और ‘बाय-नाउ-पे-लेटर’ (BNPL) विकल्पों ने ऋण प्राप्त करने की प्रक्रिया को बेहद आसान बना दिया है। उदाहरण: बिना कागजी कार्रवाई के कुछ ही मिनटों में मिलने वाले छोटे डिजिटल लोन।
- उपभोग-संचालित संस्कृति: आधुनिक जीवनशैली और आकांक्षाओं के कारण उपभोक्ता वस्तुओं की खरीद के लिए ऋण लेने की प्रवृत्ति बढ़ी है। डेटा: क्रेडिट कार्ड और उपभोक्ता टिकाऊ वस्तुओं (consumer durables) के लोन में पिछले कुछ वर्षों में दो अंकों की वृद्धि दर्ज की गई है।
- आय असमानता और अनिश्चितता: रोजगार बाजार में असमानता और वेतन वृद्धि में ठहराव के कारण कई परिवारों को अपनी बुनियादी जरूरतों को पूरा करने के लिए ऋण का सहारा लेना पड़ रहा है। उदाहरण: असंगठित क्षेत्र के श्रमिकों द्वारा दैनिक खर्चों के लिए अनौपचारिक या ऐप-आधारित उधार लेना।
- आसान मौद्रिक स्थितियां: पिछले वर्षों में ऋण तक सुलभ पहुँच और कम ब्याज दरों ने भी लोगों को कर्ज लेने के लिए प्रेरित किया है।
2. सकारात्मक प्रभाव और आर्थिक संवर्द्धन (Positive Impacts & Economic Stimulus)
- आर्थिक मांग को अल्पकालिक बढ़ावा: उपभोग आधारित ऋण अल्पकाल में बाजार में मांग को बनाए रखते हैं और सकल घरेलू उत्पाद (GDP) की वृद्धि में योगदान करते हैं। डेटा: कुल मांग का एक बड़ा हिस्सा खुदरा ऋणों (retail loans) के माध्यम से वित्तपोषित होता है।
- परिसंपत्ति निर्माण (Asset Building): आवास ऋण (housing loans) जैसे उत्पादक ऋण देश में संपत्ति के सृजन और रियल एस्टेट क्षेत्र को गति देते हैं। उदाहरण: होम लोन के जरिए परिवारों द्वारा स्थायी परिसंपत्तियों (मकान या जमीन) का निर्माण करना।
- शिक्षा और कौशल विकास: शिक्षा ऋण (education loans) युवाओं को उच्च शिक्षा प्राप्त करने और भविष्य की आय क्षमता को बढ़ाने में सक्षम बनाते हैं। उदाहरण: व्यावसायिक पाठ्यक्रमों और उच्च शिक्षा के लिए बैंकों द्वारा प्रदान किए जाने वाले ऋण।
- वित्तीय समावेशन की प्रगति: औपचारिक बैंकिंग प्रणाली तक पहुँच बढ़ने से गरीबों और मध्यम वर्ग को आपातकालीन स्थितियों में साहूकारों के चंगुल से मुक्ति मिली है।
3. नकारात्मक प्रभाव एवं वृहद आर्थिक जोखिम (Macroeconomic Risks & Challenges)
- संकट ऋण (Distress Credit) में वृद्धि: जब लोग स्वास्थ्य, शिक्षा या रोजमर्रा के भोजन के लिए कर्ज लेते हैं, तो यह आय की कमी को छिपाने का जरिया बन जाता है। डेटा: परिवारों की शुद्ध वित्तीय बचत घटकर GDP का लगभग 6% (2024-25) के आसपास रहना यह दर्शाता है कि बचत का एक हिस्सा खर्च या कर्ज चुकाने में जा रहा है।
- ऋण-सेवा तनाव (Debt-Servicing Burden): यदि आय स्थिर रहे और ऋण बढ़ता जाए, तो ऋण चुकाने का बोझ बढ़ने से परिवार अपने विवेकाधीन खर्च (discretionary spending) को कम करने के लिए मजबूर हो जाते हैं। उदाहरण: EMI चुकाने के चक्कर में अन्य आवश्यक वस्तुओं की खरीद में कटौती करना।
- कमजोर सामाजिक सुरक्षा का विकल्प: जब लोग चिकित्सा आपातकाल के लिए कर्ज लेते हैं, तो यह अप्रत्यक्ष रूप से अपर्याप्त सार्वजनिक स्वास्थ्य सेवाओं और सामाजिक सुरक्षा का विकल्प बन जाता है।
- प्रणालीगत जोखिम (Systemic Risk): असुरक्षित खुदरा ऋणों (unsecured retail loans) के डिफॉल्ट होने पर यह बैंकिंग और वित्तीय प्रणाली के स्वास्थ्य के लिए खतरा बन सकता है।
4. नीतिगत उपाय और विनियमन (Policy Interventions & Regulations)
- RBI के विनियामक कदम: भारतीय रिजर्व बैंक (RBI) ने असुरक्षित ऋणों और पर्सनल लोन पर जोखिम भारांक (risk weights) को बढ़ाया है, ताकि बैंक ऐसे ऋणों को लेकर अधिक सतर्क रहें। उदाहरण: बैंकों और एनबीएफसी के लिए अनसिक्योर्ड लोन पर पूंजी आवश्यकता (capital requirement) बढ़ाना।
- वित्तीय साक्षरता अभियान: डिजिटल ऋणों के जाल से बचाने के लिए उपभोक्ताओं को वित्तीय रूप से साक्षर करने पर जोर दिया जा रहा है। उदाहरण: RBI द्वारा ‘डिजिटल ऋण धोखाधड़ी’ और छिपे हुए शुल्कों के खिलाफ जागरूकता अभियान चलाना।
- पारदर्शिता और डिजिटल लेंडिंग दिशानिर्देश: केंद्रीय बैंक ने डिजिटल उधारदाताओं (Digital Lenders) के लिए कड़े नियम लागू किए हैं ताकि ग्राहकों से छिपे हुए शुल्क न वसूले जा सकें।
- क्रेडिट ब्यूरो की निगरानी: सिबिल (CIBIL) जैसी एजेंसियों के माध्यम से कर्जदारों की साख और उनके कुल कर्ज की निरंतर निगरानी करना ताकि ओवर-लेवरेजिंग को रोका जा सके।
निष्कर्ष
घरेलू ऋण की समस्या केवल यह नहीं है कि परिवार कितना कर्ज ले रहे हैं, बल्कि यह इस बात से जुड़ी है कि वे क्यों और किस आय के विरुद्ध कर्ज ले रहे हैं। दीर्घकालिक आर्थिक स्थिरता के लिए केवल ऋण प्रवाह को प्रतिबंधित करना पर्याप्त नहीं है; बल्कि ऐसी समावेशी अर्थव्यवस्था का निर्माण करना आवश्यक है जहाँ नागरिक कर्ज के सहारे नहीं, बल्कि अपनी स्थिर और बढ़ती आय के बल पर जीवन-यापन कर सकें।
| अभ्यास प्रश्न Q.भारत में घरेलू ऋण (Household Debt) के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए: हाल के वर्षों में भारत के घरेलू कर्ज में सकल घरेलू उत्पाद (GDP) के अनुपात के रूप में वृद्धि दर्ज की गई है, जो सितंबर 2025 तक बढ़कर 45.5% हो गई। आवास ऋण जैसी उधारी परिसंपत्ति-निर्माण (asset-building) के अंतर्गत आती है, जबकि केवल उपभोग या आपातकाल के लिए लिया गया अनियोजित कर्ज वित्तीय जोखिम पैदा कर सकता है। उपर्युक्त में से कौन सा/से कथन सही है/हैं? (a) केवल 1 (b) केवल 2 (c) 1 और 2 दोनों (d) न तो 1, न ही 2 उत्तर: (c) 1 और 2 दोनों |